
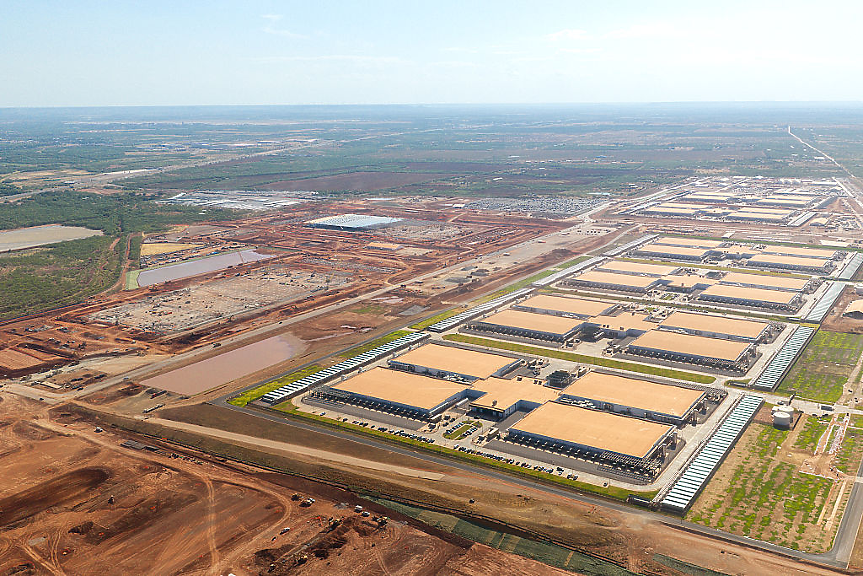
- Според анализ на Gartner, огромните инвестиции в AI инфраструктура може да не се изплатят.
- Очаква се разлика от 4.9 трлн. долара между вложенията в центрове за данни и реалните приходи от изкуствен интелект до края на десетилетието, което излага на риск активи за трилиони.
Приходите от изкуствен интелект (AI) може да се окажат далеч под очакванията на компаниите, които инвестират в развитието на необходимата инфраструктура. Разликата между средствата, влагани в центрове за данни, и очакваните приходи от AI се очертава да достигне трилиони долари.
Собствениците на центрове за данни трябва да генерират кумулативни приходи от 8.5 трлн. до края на десетилетието, за да оправдаят инвестициите си. В същото време не повече от 3.6 трлн. долара от приходите на корпоративния и потребителския пазар на AI могат да бъдат отнесени към тези центрове за данни за същия период. Така се очертава разлика от 4.9 трлн. долара, според глобалната компания за проучвания и консултации Gartner.
Според пазарно проучване за 2026 г. на браншовата асоциация BOMA центровете за данни са представлявали около 41.2 млрд., или близо 46% от частното строителство на офис площи в САЩ през 2025 г. Десетилетие по-рано делът им е бил под 5%.
Gartner предупреждава, че повече от 3.5 трлн. разходи за AI инфраструктура могат да бъдат изложени на риск от обезценка до края на 2030 г., ако доставчиците продължат да харчат със сегашните темпове. Това означава, че компаниите може да се наложи да намалят счетоводната стойност на активите си. В по-дългосрочен план рискът от обезценка може да обхване активи за над 4 трлн. долара до 2032 г.
„През 2026 г. се очаква доставчиците на AI да похарчат близо 1 трлн. долра за инфраструктура, а между 2027 и 2030 г. се прогнозира да инвестират още 6 трлн. долара. Нашето проучване обаче показва, че приходите от корпоративен и потребителски AI няма да са достатъчни, за да осигурят рентабилност на всички планирани капиталови разходи през този период“, заявява Уил Сомър, старши директор-анализатор в Gartner.
Оценката за необходимите приходи от 8.5 трлн. долара предполага, че собствениците на центрове за данни трябва да покрият обявените капиталови разходи и разходите за финансиране, като същевременно постигнат 12% възвръщаемост на инвестирания капитал. Gartner използва този процент като минимален праг за оправданост на инвестицията.
Според компанията такава възвръщаемост няма да бъде постигната преди края на 2032 г.

Математиката на AI инвестициите
Според анализа кумулативните глобални капиталови разходи за изкуствен интелект се очаква да достигнат 7.5 трлн. за периода от 2025 до 2030 г. Годишните инвестиции в AI инфраструктура пък може да наближат 2 трлн. долара до 2030 г. – значително над 1% от световния брутен вътрешен продукт.
Прогнозите за приходите обаче очертават съществено разминаване с мащаба на вложенията. Общите приходи от AI софтуер, услуги и потребителски продукти се очаква да достигнат 4.4 трлн. до 2030 г.
Gartner изчислява, че не повече от 30% от тези приходи ще могат да бъдат отчетени спрямо основните капиталови инвестиции в инфраструктурата. Значителна част от останалите средства ще отиват при компаниите, които продават приложения, модели и други услуги, изградени върху тази инфраструктура.
С други думи, бизнесът може да плаща за софтуер и услуги, базирани на изкуствен интелект, но само част от тези приходи в крайна сметка ще подкрепят инвестициите в центрове за данни и изчислителни чипове, необходими за предоставянето на услугите.
„Ръководителите на продуктови направления не трябва да разглеждат обезценката на AI инвестициите единствено като инфраструктурен проблем“, посочват от Gartner в анализа си.
Дори компаниите, които не притежават собствена AI инфраструктура, могат да бъдат засегнати от консолидацията сред доставчиците, колебанията в цените, прекратяването на определени модели, оптимизирането на услугите и изискванията за суверенен изкуствен интелект. Всички тези фактори могат да повлияят върху икономиката на продуктите, изпълнението на плановете за развитие и ангажиментите към клиентите.
Затова Gartner препоръчва компаниите да разработват продукти, зависими от AI, с очакването, че пазарът на доставчици на тези технологии ще бъде значително по-концентриран към края на десетилетието.

Над 80% от специализираните облачни доставчици може да прекратят самостоятелната си дейност
Според Gartner икономическите последици от мащабните инвестиции в AI ще се различават значително според вида на доставчика.
Големите облачни компании като Amazon, Microsoft и Alphabet, компанията майка на Google, разполагат с диверсифициран бизнес и установени източници на парични потоци, които могат да подпомогнат инвестициите им в изкуствен интелект.
По-уязвими могат да се окажат по-малките специализирани доставчици на облачна инфраструктура, известни като neoclouds.
„Тези компании скоро трябва да започнат да генерират възвръщаемост от инфраструктурата като услуга (IaaS), оптимизирана за AI, и от свързаните платформи, за да поддържат дейността си“, посочват от Gartner.
Компанията прогнозира, че до 2030 г. натискът върху разходите и липсата на отличим бизнес модел ще принудят над 80% от доставчиците на neocloud услуги да прекратят самостоятелната си дейност.
Новините на Darik Business Review във Facebook , Instagram , LinkedIn и Twitter !


Калкулатори
Най-ново
Йотова-Вълчев и Гюров-Кандев отиват на балотаж, разликата им е под 3%
преди 4 минЗеленски потвърди за тристранни преговори между Украйна, Русия и САЩ през ноември
преди 24 минGartner: AI бумът е с дефицит от 4.9 трлн. долара
преди 45 минЛетище в наша съседка бе обявено за №1 в света
преди 1 часЦените на петрола отстъпиха от шестмесечните си върхове
преди 1 часС под 4% разлика: Йотова и Вълчев водят на първи тур, отиват на балотаж срещу Гюров и Кандев
25.10.2026Прочети още
Какви са пациентските ни права при инвитро? Адв. Мария Шаркова споделя отговори на най-честите въпроси
9meseca.bg