
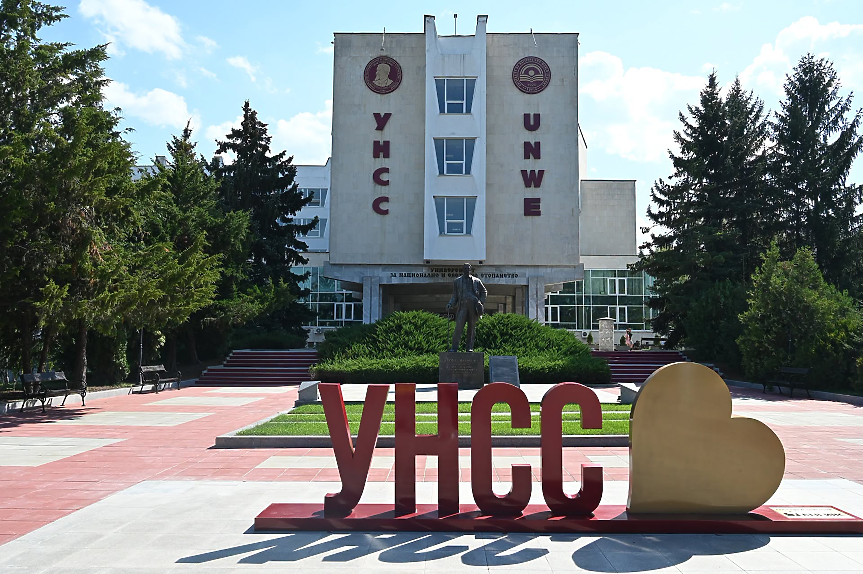
- Националната агенция за приходите разкри схема за масово укриване на обороти в павилион на територията на УНСС в София.
- Проверка след сигнал и покупка от „таен клиент“ е установила огромна разлика между отчетения и реалния оборот.
- От университета заявиха, че отговорността е на фирмата наемател „Г-ТРЕЙД 2022“ ЕООД, и са разпоредили проверка на договора.
Националната агенция за приходите (НАП) разкри схема за масово укриване на обороти в търговски обект, разположен на територията на Университета за национално и световно стопанство (УНСС) в София.
В отговор от ръководството на университета излязоха с официална позиция, в която се разграничават от действията на наемателя.
Позицията на УНСС
Във връзка с публично оповестения случай от УНСС информираха, че въпросният павилион е отдаден под наем на фирма „Г-ТРЕЙД 2022“ ЕООД.
От университета подчертават, че дейността на търговския обект се осъществява изцяло от наемателя, който носи лична отговорност за спазването на законодателството, включително за коректното отчитане на оборотите и издаването на касови бележки.
„УНСС не толерира практики, свързани с нарушаване на законодателството, и държи на стриктното спазване на нормативните изисквания от всички наематели, осъществяващи търговска дейност на територията на Университета“, се казва в съобщението.
От ръководството на висшето учебно заведение са разпоредили проверка на договорните отношения с фирмата наемател.

Как НАП разкри схемата?
Инспектори от Главна дирекция „Фискален контрол“ към НАП са предприели контролни действия след получен сигнал.
Първоначално е извършена покупка по метода „таен клиент“, при която служител на НАП е закупил стока от павилиона, но не му е издаден фискален бон.
Впоследствие, при проведено скрито наблюдение, инспекторите са станали свидетели на още четири подобни случая на неиздаване на касова бележка на други клиенти. Това е дало основание за започване на пълна проверка на обекта.
Огромни разминавания в отчетите
След като се легитимирали, данъчните инспектори са извършили ревизия на дейността на павилиона. Те са изискали отчетите от използвания счетоводен софтуер и са сравнили касовата наличност със сумите, маркирани на фискалното устройство.
Резултатите показали огромни разминавания:
- Регистриран оборот на касовия апарат: едва 1.50 евро.
- Налична сума в касата: над 630 евро.
В хода на проверката служителите на НАП са открили и два тефтера. В тях подробно са били записвани реалните обороти, които напълно съвпадали с отчетите в счетоводната програма, но не и с данните от фискалния апарат.
Какви са последствията за нарушителя?
От НАП уточняват, че за установените данъчни нарушения законът предвижда строги санкции. Една от тях е налагането на административна мярка „запечатване на обект“ за срок до 30 дни.
Предстои да бъде взето решение за конкретните действия спрямо собственика на търговския обект.
Новините на Darik Business Review във Facebook , Instagram , LinkedIn и Twitter !
Още по темата
- След рекорда от над 25 000 посетители: Организаторите на Asia Motor Show готвят още по-мащабно изложение
- НАП установи нарушения в павилион в УНСС: 1.50 евро отчетен оборот и над 630 евро в касата
- Първото аутлет градче в България отваря в края на ноември. Къде е то?
- Иво Димовски: Ако преди 9 от 10 жилища на зелено бяха добри като проект, сега са 3 от 10


Калкулатори
Най-ново
Българска логистична компания инвестира над 20 млн. евро в автопарк, бази и дигитализация
преди 28 минУНСС проверява договора с наемателя на павилиона, в който НАП откри укрити обороти
преди 42 минHesburger инвестира 5 млн. евро в нови ресторанти в България през 2026 г., ще открива обект във Враца
преди 52 минСлед рекорда от над 25 000 посетители: Организаторите на Asia Motor Show готвят още по-мащабно изложение
преди 1 часГазът в Европа поскъпна с над 230%, запасите са на най-ниското ниво за сезона
преди 1 часПредприемач от Добруджа смени транспорта с производство на картонени купи
преди 1 часПрочети още
Казваха, че тя няма да може да пее и не познаха. Историята на Валена, която живее с акушерска пареза
9meseca.bg