
Златото завърши седмицата близо до ниво от 4390 долара за тройунция, възстановявайки голяма част от загубите преди първото повишение на основния лихвен процент от Федералния резерв на САЩ от три години насам.
Движението е особено показателно, тъй като през последните седмици благородният метал беше подложен на комбинация от фактори, които при нормални условия би трябвало да оказват сериозен натиск върху цената му – нарастваща доходност по американските държавни облигации, силен долар, очаквания за по-високи лихви и сътресения на енергийните пазари вследствие на ескалацията на напрежението в Близкия изток. Това коментира Макс Баклаян, основател на Tavex.
На 16 септември Федералният резерв повиши основния лихвен процент с 0.25 процентни пункта до диапазона 3.75-4.00% – първото увеличение от 2023 г. насам. В същото време доходността по 10-годишните американски държавни облигации премина границата от 5%, което предоставя на инвеститорите доходоносна алтернатива и на теория намалява привлекателността на златото.
В първата половина на септември цената на благородния метал се понижи от нива около 4480 долара до близо 4235 долара за тройунция на 16 септември. Реакцията след решението на Фед обаче се оказа различна от класическия сценарий – цената бързо се възстанови и на 18 септември отново достигна около 4390 долара за тройунция.

Петролът усложнява борбата на централните банки с инфлацията
Един от основните източници на несигурност остава енергийният пазар. След атаките срещу саудитската петролна инфраструктура и нарушенията на доставките от Близкия изток някои физически петролни доставки за Европа временно преминаха ниво от 130 долара за барел, докато фючърсите на сорта Brent достигнаха приблизително 110 долара.
Впоследствие цената на "Брент" се върна към диапазона около 100–105 долара за барел на фона на надежди за възстановяване на част от доставките и възможен дипломатически напредък. Рискът обаче остава висок в среда, в която както енергийната инфраструктура в Близкия изток, така и руски рафинерии са засегнати от конфликти и атаки.
„Централните банки се намират в изключително трудна ситуация. Виждаме покачване на цените, което се дължи и на енергията, транспорта и проблемите във веригите на доставки, но отговорността за овладяването на инфлацията пада върху централните банкери. Само че по-високата лихва не може да поправи тръбопровод, да възстанови рафинерия или да отвори отново търговски маршрут. Паричната политика може да намали търсенето, но не може да отстрани причината за шок в предлагането“, коментира финансовият експерт Макс Баклаян.

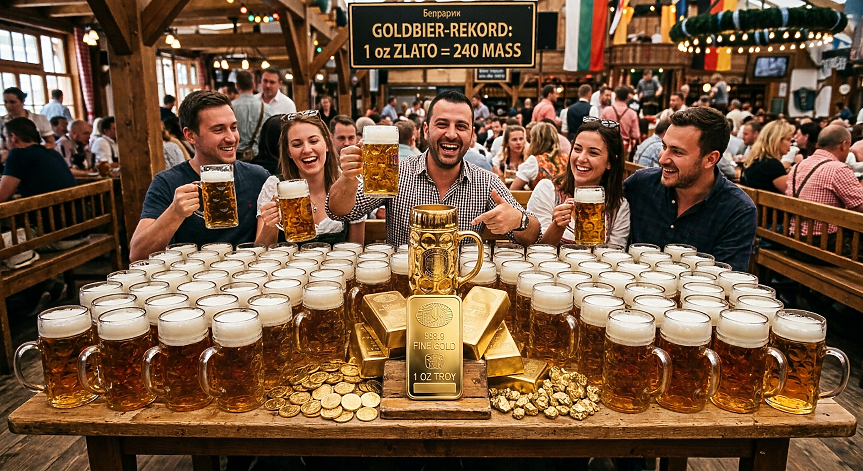
Друг начин да измерим златото: 240 бири за една тройунция
Цената на златото в долари обаче разказва само част от историята. Съвсем различна перспектива към представянето на благородния метал дава т.нар. Gold/Oktoberfest Beer Ratio, изчисляван от инвестиционната компания Incrementum.
Показателят измерва колко еднолитрови халби бира на Октоберфест могат да бъдат купени със стойността на една тройунция злато.
През 2026 г. съотношението достига 240 халби – най-високото ниво в историята на измерването. Предишният рекорд е от 1980 г., когато една тройунция злато е била достатъчна за приблизително 227 халби.
Разликата спрямо последните години е още по-показателна:
- 2023 г. – 119 халби
- 2024 г. – 148 халби
- 2025 г. – 186 халби
- 2026 г. – 240 халби
Така само за три години покупателната способност на златото, измерена чрез този показател, се е удвоила.
В изчислението си за 2026 г. Incrementum използва цена на златото от приблизително 3827 евро за тройунция, докато цената на еднолитрова бира на Октоберфест достига до 15.90 евро.
„Това на пръв поглед е забавен показател, но всъщност илюстрира нещо много важно за златото. Инвеститорите често следят дали цената му е 4300, 4400 или 4500 долара, но по-важният въпрос в дългосрочен план е какво можеш да купиш с тази една тройунция. Историческата роля на златото не е да носи лихва, а да запазва покупателната способност в периоди, когато стойността на валутите и цените на стоките се променят значително“, допълва Макс Баклаян.

Централните банки продължават да купуват злато
Зад устойчивостта на цената стои и още един структурен фактор – търсенето от страна на централните банки. Goldman Sachs Research оценява, че темпът на покупките на централните банки се е ускорил през юни до еквивалента на около 100 тона месечно, изчислено на база сезонно изгладена тримесечна средна стойност, спрямо 66 тона месец по-рано.
За цялата 2026 г. американската инвестиционна банка прогнозира средни покупки от приблизително 50 тона месечно – почти три пъти над средните 17 тона месечно в периода преди 2022 г.
Според Goldman Sachs диверсификацията на валутните резерви и геополитическите рискове продължават да поддържат структурното търсене на злато. В последната си прогноза от края на август банката очаква цена от 4900 долара за тройунция до края на 2026 г.
Геополитическото напрежение обаче поставя и друг въпрос. Част от държавите производителки на петрол едновременно печелят от високите цени на енергията, но са и пряко изложени на финансовите разходи от конфликтите.
Саудитска Арабия например разглежда възможността да набере поне 8 млрд. долара чрез ново дългово финансиране, докато регионалното напрежение и нарушенията в инфраструктурата оказват допълнителен натиск върху публичните финанси.
„Ако напрежението продължи, ще бъде интересно да наблюдаваме не само кой купува злато, но и дали някои държави няма да бъдат принудени да ребалансират активите си, за да осигурят ликвидност. В подобна среда златото е едновременно резервен актив и един от най-ликвидните активи, които една централна банка може да притежава“, коментира Макс Баклаян.
Въпреки първото увеличение на лихвите в САЩ от три години насам, доходността по американските облигации около 5% и сътресенията на петролния пазар, златото продължава да се търгува близо до високите си нива от последните месеци.
А погледнато не само през цената му в долари, а през това какво реално може да бъде купено с една тройунция, благородният метал в момента демонстрира една от най-силните си позиции от десетилетия.
Новините на Darik Business Review във Facebook , Instagram , LinkedIn и Twitter !
Още по темата
- Николай Спасов: 18% ръст на депозитите не означава, че българите са станали с 18% по-богати
- Елена от София на 39 г.: Кои са читателите на Darik Business Review и какво ги интересува?
- Октоберфест 2026: Всичко, което трябва да знаете за бирения фестивал в Мюнхен
- Уорън Бъфет се оттегля като председател на Berkshire Hathaway: Синът му поема поста


Калкулатори
Най-ново
AYA Business Center ще събере компаниите от MFG под един покрив
преди 1 мин80% от българските търговци отчитат ръст на продажбите след въвеждането на ПОС терминал
преди 28 минЕК предлага единна схема за оценка на енергийното потребление на центровете за данни
преди 38 минРекорд: С една тройунция злато вече можете да си купите 240 халби бира
преди 52 минСпор за шезлонг в Гърция завърши със смърт
преди 55 минMAX One става дом на българския национален отбор по футбол по пътя към УЕФА Евро 2028
преди 2 часаПрочети още
„Йотова ми прозвуча грозно и арогантно“! Говори проф. Коста Костов
darik.bgПетроханци vs. наркотрафиканти? Не! Говори Свилен Ноев
darik.bgКирил Вълчев - кандидат за вицепрезидент, избран от Йотова!
darik.bgВяра, Надежда и Любов "донесоха" 12 бебета на болница "Шейново"
9meseca.bg