
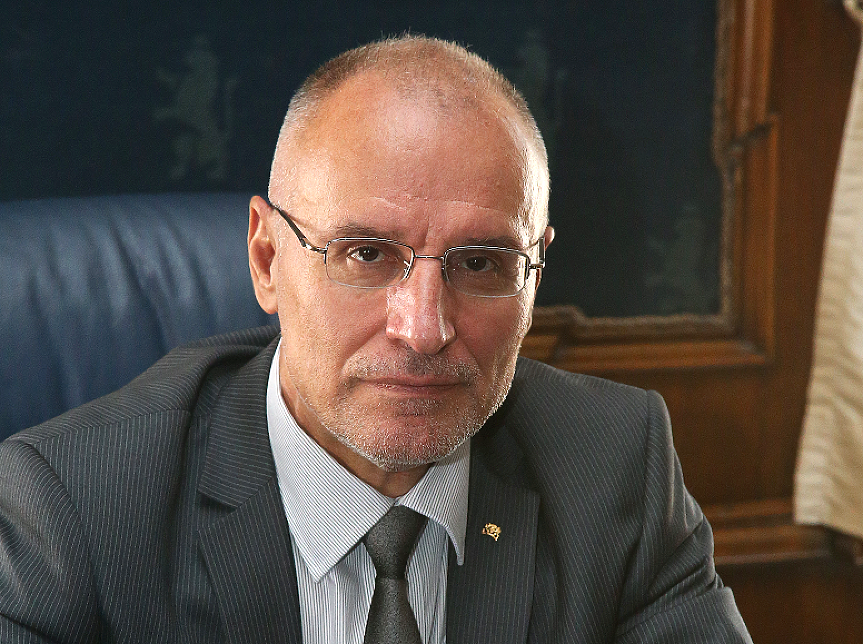
- Управителят на БНБ Димитър Радев изрази сериозни притеснения относно предложението за допълнително облагане на банковите печалби.
- В свое изявление той предупреждава, че подобна мярка, макар и с ясна бюджетна логика, може да доведе до оскъпяване на кредитите за граждани и фирми, да забави инвестициите и икономическия растеж и дори да увеличи разходите за финансиране на държавния дълг.
- Радев настоява за цялостна макроикономическа оценка на въздействието, преди да се вземе окончателно решение.
В официално изявление, публикувано на сайта на БНБ, управителят на Българската народна банка Димитър Радев представи подробен анализ на предложението за допълнително облагане на банковите печалби, определяно като данък върху „свръхпечалбата“.
Припомняме, че Министерството на финансите представи пакет от промени в седем данъчни закона, сред които се предвижда облагане на свръхпечалбите за 2027 г. на банки, застрахователни дружества, големи търговци на храни (с поне 5 обекта), телекомуникационни компании, обменни бюра и дружества за бързи кредити.
Според Радев, макар решенията за данъчната политика да са от компетентността на правителството и парламента, централната банка е длъжна да даде професионална оценка за възможните последици за финансовата система и икономиката на страната.

Данък върху печалбата или тежест за икономиката?
Според гуверньора на БНБ по същество става дума за увеличение на данъчното облагане на банковата дейност, независимо от наименованието му.
Основният въпрос, който той поставя, е дали очакваният фискален ефект компенсира потенциалните негативни последици за финансовото посредничество и икономическия растеж, смята Радев.
„Печалбата на една банка е данъчна основа, но и основен вътрешен източник за формиране на капитал. Капиталът определя способността ѝ да поема риск, да предоставя кредит и да абсорбира загуби при неблагоприятно развитие на икономиката“.
Той припомни, че именно натрупаните капиталови буфери са позволили на банките да приложат частен мораториум върху плащанията по кредити за над 9 млрд. лв. по време на пандемията през 2020 г., давайки възможност на предприятията и домакинствата да преодолеят шока.
По думите му, текущата банкова печалба не е само доход за разпределение, а ресурс, който поддържа кредитирането и устойчивостта на системата при бъдещи кризи.
Проблемен период за сравнение
Димитър Радев обръща внимание и на избрания референтен период (2020 – 2025 г.) за определяне на „свръхпечалбата“. Този период включва пандемия, необичайно ниски лихви, инфлационен и енергиен шок, последвани от рязка промяна в лихвената среда.
„Началната 2020 г. е кризисна година със силно понижена банкова печалба. Включването ѝ в историческата средна може да представи част от последвалото възстановяване като „свръхпечалба“.
Според управителя на БНБ по-високата абсолютна печалба днес може да отразява нормална възвръщаемост върху по-голям капитал и поет допълнителен риск, а не непременно икономическа рента.

Кой ще плати данъка в крайна сметка?
Най-същественият въпрос според анализа на БНБ е какво се случва след въвеждането на данъка. Въпреки че формално се плаща от банките, икономическата му тежест може да бъде пренесена към техните клиенти.
Възможните реакции на банките включват:
- По-висока цена на кредита: За домакинствата това може да означава по-скъп или по-трудно достъпен кредит, а за предприятията – по-висока цена на капитала, което ще ограничи инвестиционните проекти.
- Промяна в кредитните стандарти и депозитните условия: Банките може да станат по-селективни при отпускането на заеми.
- По-ниски дивиденти за акционерите: Това е вариантът с най-ограничен макроикономически ефект.
Радев дава за пример опита на Унгария, където извънредното облагане на банките, въведено като временна мярка, е било многократно продължавано.
Макар да не е единствената причина, пазарното корпоративно финансиране там остава скъпо.
„България няма основание да следва такъв модел: първо да увеличава цената на финансовото посредничество, а после да субсидира кредита с публичен ресурс“.
Рискове за държавния бюджет и растежа
Анализът на БНБ посочва и втори канал за негативно въздействие – финансирането на държавата. Българските банки са сред основните купувачи на държавни ценни книжа.
При по-ограничен ресурс те могат да предпочетат нискорискови държавни експозиции пред кредитиране на частния сектор или да поискат по-висока доходност, което ще оскъпи държавния дълг.
„Тук се откроява несъответствие във времето: приходът от извънреден данък може да бъде еднократен, а по-високата лихва по дългосрочен държавен дълг се плаща през целия му матуритет“, предупреждава Радев.
В заключение, управителят на БНБ настоява, че преди окончателното решение трябва да се направи цялостна оценка на въздействието върху капитала, кредита, лихвите, инвестициите, растежа и цената на държавното финансиране.
Въпросът не е дали банковата система може да понесе данъка, а дали мярката подобрява общия икономически резултат за страната.
Новините на Darik Business Review във Facebook , Instagram , LinkedIn и Twitter !
Още по темата
- Българите държат 57.2 млрд. евро в банки, депозитите над 1 млн. евро намаляват
- Бюджет 2027: По-високи пенсии, заплати и обезщетения, 5042 съкращения в администрацията
- Алтернативният бюджет на ИПИ: По-малко държавни разходи и без увеличение на данъците
- Димитър Радев предупреди: ЕЦБ може отново да повиши лихвите заради инфлацията


Калкулатори
Най-ново
Българите държат 57.2 млрд. евро в банки, депозитите над 1 млн. евро намаляват
преди 5 часаГърция с над 9 млрд. евро допълнителни приходи от борбата с укриването на данъци
преди 6 часаБългарската Wiser Technology преговаря за сливане с европейска компания с €40 млн. приходи
преди 6 часаДронове, боеприпаси и AI: В кои сектори България трябва да развива отбранителната си индустрия
преди 6 часаЛовеч инвестира над 2.6 млн. евро в компостираща инсталация за три общини
преди 7 часаКЗК глоби Кауфланд със 75.6 млн. евро: Компанията отхвърля обвиненията и поставя под въпрос инвестиции за 200 млн. евро
преди 8 часаПрочети още
Приемът на желязо - най-честите въпроси за стомашния дискомфорт
9meseca.bg