
Докато темите за рецесия, лихви и пазарна волатилност често доминират финансовия дебат, един по-тих, но системен риск продължава да "дълбае" доходите на домакинствата. Това е инфлацията. Именно върху този фон все повече финансови експерти насочват вниманието към необходимостта от активна стратегия за управление на личните финанси и инвестиране.
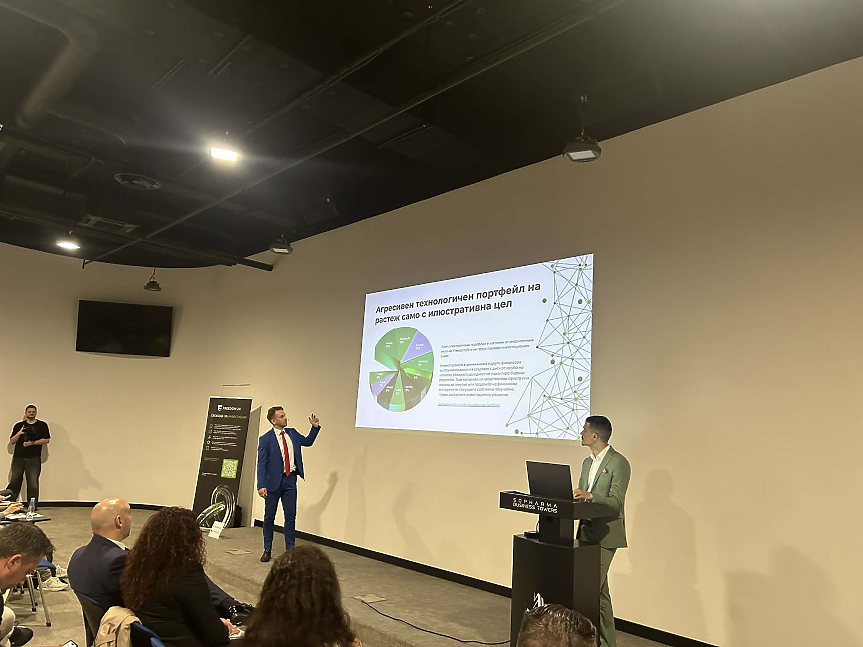
„Нашите колеги помагат на клиентите си всеки ден да накарат парите им да работят за тях“, заяви мениджърът "Връзки с клиенти" във Freedom 24 - Димитър Марченко, по време на събитието Money Never Sleeps, който представи различни подходи за защита на капитала от инфлационен натиск.
По думите му ключовото предизвикателство пред инвеститорите днес не е само доходността, а запазването на покупателната стойност на спестяванията.

От пасивно спестяване към активна защита на капитала
Kъде държите парите си? От традиционните депозити и „спестявания под матрака“ до инвестиции в бизнес, имоти и финансови пазари, различните профили на поведение ясно очертават разликите в нагласите към риска.
„Тези, които инвестират в собствен бизнес, за мен са герои. Те директно се изправят срещу страха“, беше един от акцентите в разговора, който поставя фокус върху предприемачеството като алтернатива на класическото спестяване.
В същото време недвижимите имоти и капиталовите пазари остават основните канали, през които индивидуалните инвеститори се опитват да се предпазят от обезценяване на парите.
Инфлацията: тихото „изяждане“ на спестяванията
Марченко представи данните за инфлационния натиск в последните години, базирани на данни на Бюрото по трудова статистика в САЩ, които показват ефекта върху спестяванията. Доларовата инфлация според данните е:
- 2021 г. - 4.7%
- 2022 г. - 8.0%
- 2023 г. - 4.1%
- 2024 г. - 3.2%
- 2025 г. - 2.8%
Той да пример как при капитал от 100 000 долара за период от пет години покупателната стойност се е свила с около 21 000 долара.
В България, според данни на НСИ, също цитирани ит Димитър Марченков, инфлацията за периода 2020–2025 г. достига приблизително 41.8%, което означава значително реално намаление на стойността на спестените средства.
Според данни на социаологическа агенция "Тренд" около 73% от българите нямат спестявания, близо 90% не инвестират, а 84% разчитат основно на трудов доход.
Това поставя значителна част от населението в режим „живот от заплата до заплата“, при който всяко покачване на цените директно се отразява върху стандартa на живот.
Марченко представи 2 инвестиционни портфейла: консервативен и агресивен технологичен портфейл, които показват примерни подходи при инвестициите.
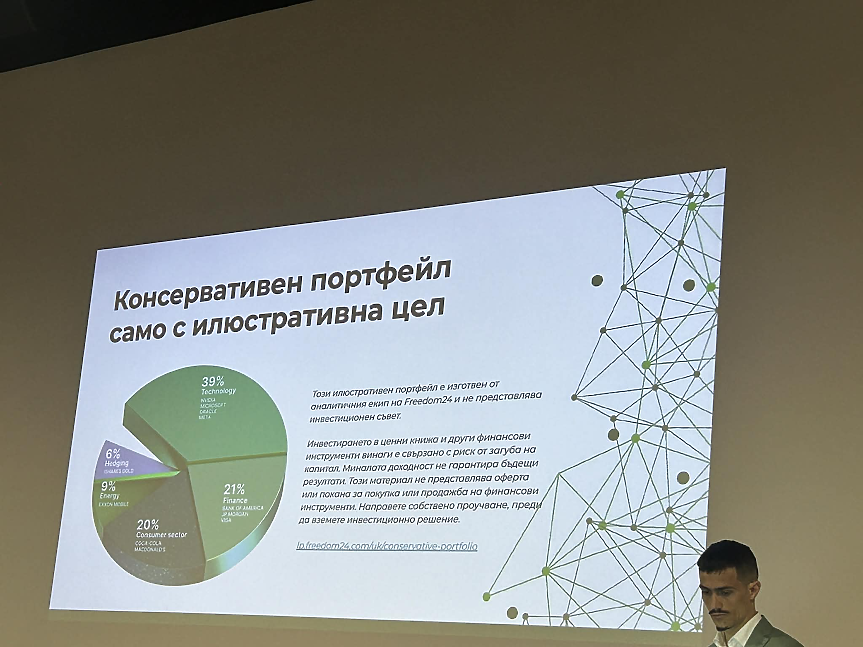
Консервативен инвестиционен портфейл
- 39% - Технологични акции (Nvidia, Microsoft..)
- 21% - Финансов сектор (Bank of America, JP Morgan...)
- 20% - Потребителски сектор (Coca-Cola. Mc Donald's...)
- 9% - Енергетика (Shell...)
- 6% - Хеджиране (злато)
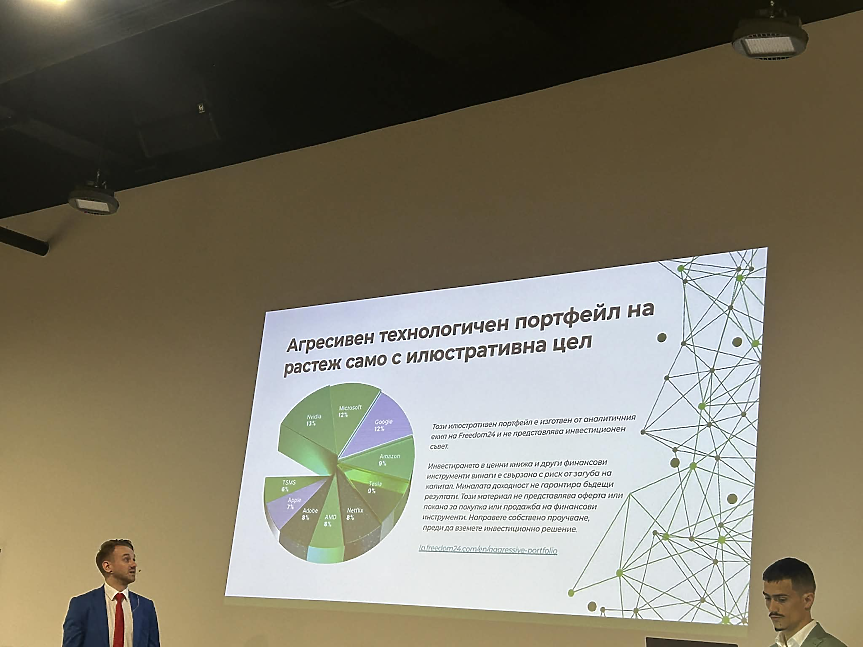
Агресивен технологичен портфейл
- 13% Nvidia
- 12% Microsoft
- 12% Google
- 9% Amazon
- 9% Tesla
- 8% Netflix
- 8% AMD
- 8% Adobe
- 7% Apple
- 6% TSMS
Липсата на инвестиционна култура като системен проблем
Експертите обръщат внимание, че проблемът не е само финансов, а и образователен. Ограничената инвестиционна култура води до зависимост от кредити и липса на дългосрочно планиране.
Дори базови житейски решения – като финансиране на образование или покупка на жилище – все по-често са обвързани с дълг, който се изплаща в продължение на години. На фона на ръст на цените на имотите, често до нива от 300–400 хил. евро за стандартно жилище в големите градове, достъпът до собственост се превръща във все по-голямо предизвикателство.

Пазарите като инструмент срещу инфлацията
В контрапункт на това стои капиталовият пазар, който исторически предлага възвръщаемост, изпреварваща инфлацията. Индексът S&P 500 например носи средна годишна доходност от около 9–11% за последните три десетилетия.
„Пазарът предлага огромен избор от инструменти – акции, облигации, ETF-и, деривати – но първата стъпка винаги е определяне на риска и стратегията“, беше отбелязано по време на представянето.
Сред основните предимства на капиталовите пазари се откроява ликвидността – възможността за бързо влизане и излизане от позиции, което дава гъвкавост при управление на портфейла.
В същото време рискът остава неизбежен фактор. Волатилността, пазарните спадове и геополитическите събития могат да доведат до краткосрочни загуби, но исторически именно тези периоди често създават дългосрочни възможности.
Поведенческата грешка: паническото продаване
"Една от най-често срещаните грешки сред начинаещите инвеститори е реакцията при спадове – продажба в момент на паника. Вместо това, според пазарната логика, именно периодите на понижения често представляват възможност за купуване на активи на по-ниски цени", каза Марченко.
Търпението и дисциплината се посочват като ключови фактори за дългосрочен успех, заедно със способността инвеститорът да управлява емоциите си и да следва предварително дефинирана стратегия.
* Настоящият материал има само информационен и образователен характер. Той не представлява инвестиционен или финансов съвет. Всяко инвестиционно решение следва да бъде взето самостоятелно или след консултация с лицензиран финансов консултант.
Новините на Darik Business Review във Facebook , Instagram , LinkedIn и Twitter !


Калкулатори
Най-ново
Чуждите работници в България скачат 5 пъти за 5 години – влияят ли на заплатите?
преди 3 минАкции на Broadcom, Oracle и Rheinmetall стават достъпни на пазара BSE International на БФБ
29.10.2026XPENG L03 пристигна у нас с пробег до 714 км и зареждане за 20 минути (снимки)
29.10.2026Кристин Лагард напуска предсрочно поста президент на ЕЦБ
29.10.2026Ryanair въвежда ново правило за чекирания багаж от 10 ноември
29.10.2026Собственикът на два софийски мола откри фотоволтаичен парк с мощност 56 MW в Румъния
29.10.2026Прочети още
Едни от най-добрите специалисти в грижата за майката и бебето се срещат с бъдещи родители на форума Green Parenting
9meseca.bg