
В миналото ипотеките бяха изключително рядко срещани в Русия. Десетилетия наред съветска пропаганда заклеймява кредита като непоносимо бреме. Дори след края на комунизма руснаците все още наричат ипотеките „дългово робство“, предпочитайки да спестяват, докато съберат достатъчно пари за покупка на жилище.
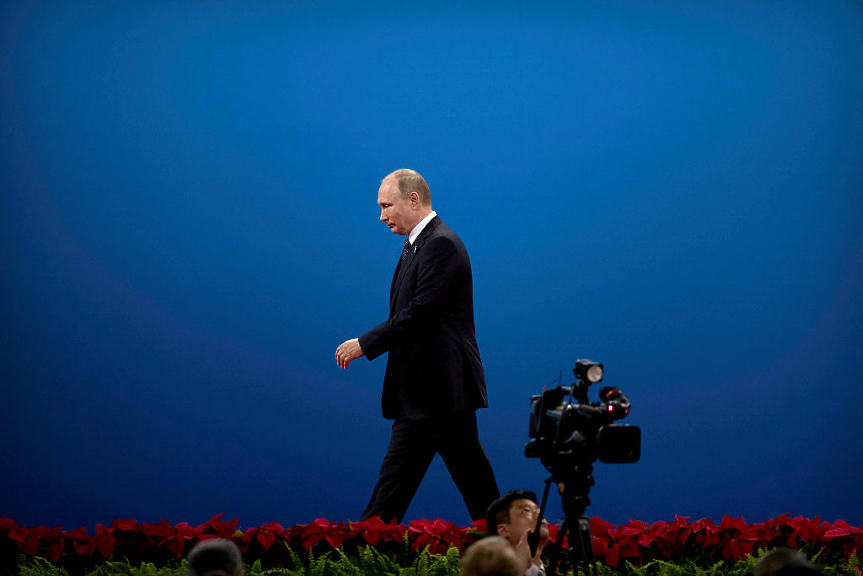
Руският президент Владимир Путин прекара две десетилетия в опити да убеди своите сънародници да приемат различна гледна точка. През 2003 г., по време на първия си мандат, той обясни, че ипотеките могат да помогнат за решаването на острите жилищни проблеми, пред които са изправени руснаците.
Молбата му тогава не беше чута, но сега той постига повече успехи - през последните няколко години броят на руснаците, които теглят ипотечни кредити, нарасна рязко, благодарение на щедрата програма за държавни субсидии за купувачите на новопостроени сгради, пише The Economist.
Путин обаче може да е получил повече, отколкото е очаквал. Прекаляването с държавните субсидии доведе до "нагорещяване" на имотния пазар и до скок в цените на жилищата. В резултат на това Кремъл се оказа с огромна и бързо растяща сметка в ръце.
През 2020 г., когато Русия беше обхваната от COVID-19, властите увеличиха помощите за руснаците, които купуваха прясно построени имоти, в опит да подпомогнат икономиката. Първоначално банките предлагаха на кандидатите за ипотека преференциална лихва от около 6%, или приблизително два процентни пункта под пазарната лихва, като държавата компенсираше разликата.
Подобни отстъпки, които преди бяха достъпни само за семейства, след това бяха предложени на работници и хора, които се местят на места, включително Арктика, Сибир и окупираните територии на Украйна. Обемите на ипотечното кредитиране обаче започнаха наистина да нарастват лавинообразно, когато руската икономика премина на военна основа след инвазията в Украйна. Банките са издали ипотеки на стойност 7.7 трилиона рубли (88 милиарда долара, или 4% от БВП) миналата година спрямо общо 4.3 трилиона през 2020 г. Повечето от тези заеми са подкрепени от субсидии.
Това отразява факта, че руснаците нямат много други възможности за инвестиции - санкциите тежат на фондовия пазар, а валутният контрол затруднява преместването на капитали в чужбина. Инфлацията, която се разрази още в средата на 2023 г., също изигра своята роля.
Когато Централната банка на Русия започна да повишава лихвените проценти, привлекателността на имотните покупки нарасна. Институцията вдигна референтната си лихва до 16%, но в същото време правителството запази преференциалната си лихва ниска, като я повиши до едва 8%. През юни имаше разлика от повече от десет процентни пункта между лихвения процент на правителството и пазарния лихвен процент по ипотечните заеми.
В резултат на това Кремъл плаща солидна сметка. Министерството на финансите вече е похарчило близо половин трилион рубли по въпросната схемата. Разходите скоро биха могли да се повишат, ако, както повечето анализатори очакват, централната банка да повиши лихвените проценти до 18% на 26 юли.
Бумът на субсидираните кредити води и до образуването на жилищен балон. Миналата година са построени 110 милиона квадратни метра жилища, в сравнение със средно 59 милиона годишно от края на комунизма.
В същото време цените растат. Базираният в Москва Институт за градска икономика изчислява, че те са се покачили със 172% в най-големите градове между 2020 г. и 2023 г. Управителката на централната банка Елвира Набиулина е уплашена. Тя обвини субсидиите на правителството за „прегряването“ на жилищния пазар и каза, че те биха представлявали „проинфлационен риск“, ако Кремъл не успее да ги прекрати.
Под натиска на банката и финансовото министерство правителството започна да прави точно това. През декември то увеличи минималния депозит, или т. нар. "самоучастие", необходимо за отпускане кредит от 20% на 30%. По-рано този месец приключи и най-популярната схема, която беше за купувачите на ново строителство. Броят на новите ипотеки може да спадне с около 50% през втората половина на годината, според анализаторите в страната.
Разбира се, руската строителна индустрия ще пострада в резултат на този процес. Същото ще се случи и с банките, които се радваха на рекордни печалби, водени от бързия растеж на ипотечните портфейли.
Засега обаче жилищният пазар изглежда ще успее да избегне мащабния срив. Василий Астров от Виенския институт за международни икономически изследвания казва, че забавянето и вероятно стагнацията са по-вероятни от рязък спад в цените на имотите.
Нажежената военна икономика на Русия, която отчете огромен ръст на заплатите тази година, все още може да се окаже в състояние да поддържа стабилен жилищен пазар дори при по-високи лихми и намалена държавна подкрепа. Икономическият растеж в Русия засега опровергава скептиците, а руснаците изглежда са готови да заложат на това, че този тренд ще продължи.
Новините на Darik Business Review във Facebook , Instagram , LinkedIn и Twitter !
Още по темата
- Home2U с най-висок резултат в имотния сектор в България
- Българите избират разумно ипотечно финансиране въпреки по-високите цени на жилищата
- НАП: Декларирайте доходите и имотите си в чужбина, знаем за тях
- Събарят емблематичен, но незаконен ресторант в София, общината си връща половин декар в престижен район




Калкулатори
Най-ново
Наталия Георгиева, AIBEST: Време е да превърнем технологичния потенциал на региона в реални резултати
02.10.2026„Америка за България“ с нов президент: Родерик Мур наследява Нанси Шилър
02.10.2026Завод, произвеждащ по един фотоволтаичен панел на 18 секунди, заработи в Кърджали
02.10.2026Единственият завод за суперкомпютри в Европа удвои производството си
02.10.2026Откриха нова зона за спорт и почивка край река Глазне в Банско (снимки)
02.10.2026Може ли Muse да стане повратна точка за Meta, както ChatGPT беше за OpenAI?
02.10.2026Прочети още
„Бързо заловиха убиеца! Никой не може да повярва!“ Анализ на Арман Бабикян
darik.bg„Йотова да е против ЕС? Абсурд!“ Говори Станимир Илчев
darik.bgУбийството - мафиотска война ли е? Говори Калоян Методиев!
darik.bgМЦ МАРКОВС разширява грижата за пациентите с апаратен лимфодренаж
9meseca.bg